La question décisive
Extension et maison existante : qui couvre la jonction ?
Une extension ne flotte pas à côté de la maison : elle s’y adosse, on ouvre un mur pour passer de l’une à l’autre, les toitures se rejoignent. Or la dommage ouvrage couvre l’ouvrage neuf, et la loi laisse en principe la partie ancienne hors du champ de l’assurance obligatoire. Savoir où passe la frontière, c’est savoir qui paiera le jour où la jonction travaille.
On fait préciser au contrat le sort de votre maison d’origine — devis gratuit
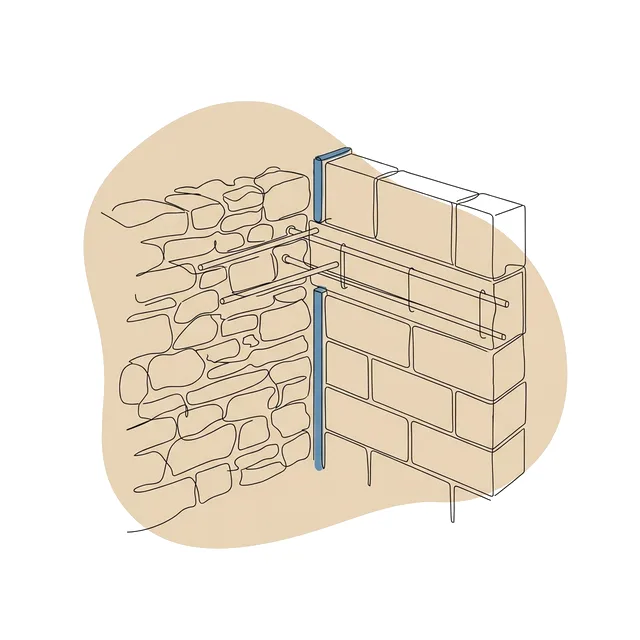
- couverte par la DO
- Extension
- couvert s’il est indivisible
- Existant incorporé
- garantie facultative
- Reste de la maison
Ce que dit la loi sur les existants
Article L243-1-1, II
« Ces obligations d’assurance ne sont pas applicables aux ouvrages existants avant l’ouverture du chantier, à l’exception de ceux qui, totalement incorporés dans l’ouvrage neuf, en deviennent techniquement indivisibles. »
La maison d’origine n’est pas couverte d’office
La dommage ouvrage obligatoire porte sur votre extension. La partie ancienne n’y entre que si elle fait corps avec le neuf au point de ne plus pouvoir en être séparée sans le détruire. Une maison à laquelle on accole une pièce reste, dans la plupart des cas, un ouvrage existant distinct.
Cette règle vaut à la fois pour la dommage ouvrage que vous souscrivez et pour la décennale des entreprises : elle délimite le champ des assurances obligatoires. Elle ne dit pas que l’entreprise n’est jamais responsable des dégâts qu’elle cause à votre maison, mais que ces dégâts ne sont pas, en principe, garantis par les contrats obligatoires. D’où l’intérêt de traiter la question au moment de la souscription, pas le jour du sinistre.
À la jonction : ce qui relève du neuf, ce qui relève de l’ancien
Les sinistres d’extension se concentrent sur quelques mètres : là où le neuf touche l’ancien.
| Élément | Neuf ou existant | Couvert par la DO obligatoire |
|---|---|---|
| Fondations et murs de l’extension | Neuf | Oui |
| Toiture de l’extension, solin et relevé contre le mur | Neuf | Oui |
| Linteau ou poutre posés pour ouvrir le mur de la maison | Neuf | Oui |
| Mur de la maison autour de l’ouverture | Existant | Seulement s’il est incorporé et indivisible |
| Façade, charpente et pièces de la maison d’origine | Existant | Non, sauf garantie des existants |
Lecture générale : chaque contrat et chaque chantier s’apprécient au cas par cas.
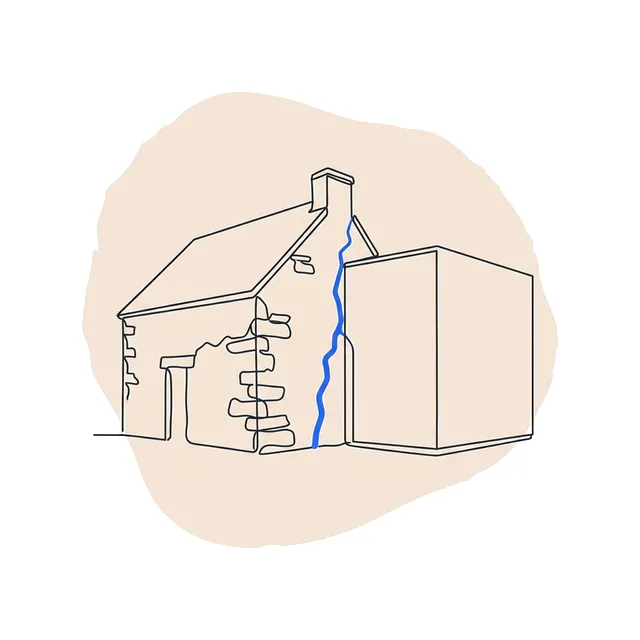
Une extension maçonnée est accolée à une maison en pierre sans joint de dilatation. Deux hivers plus tard, une fissure s’ouvre à la jonction et se prolonge dans le mur ancien, au-dessus de la nouvelle baie.
Qui paie : la dommage ouvrage pour la reprise de l’extension et du raccord. La partie de la fissure dans le mur ancien relève de la garantie des existants si elle a été souscrite ; à défaut, il faut rechercher la responsabilité de l’entreprise.
Ne découvrez pas le sort de votre maison le jour du sinistre
On fait préciser, avant le chantier, ce que le contrat couvre sur la partie existante.
- Réponse sous 24 h
- Un seul courtier
La garantie des existants : l’option qui protège la maison
Certains assureurs proposent, en complément de la dommage ouvrage, une garantie facultative des existants. Elle couvre les dommages matériels subis par la partie ancienne de la maison lorsqu’ils sont la conséquence des travaux neufs : un mur porteur qui fissure après son ouverture, une façade qui bouge à cause du terrassement de l’extension.
Elle n’est pas standard : son plafond, sa franchise et sa durée varient d’un contrat à l’autre, et elle est le plus souvent tarifée sur la valeur déclarée de la partie existante. Elle est surtout utile quand l’extension s’appuie sur la maison ou que les travaux touchent sa structure.
- Ouverture d’un mur porteur de la maison pour créer une baie
- Extension adossée au mur existant, sans structure indépendante
- Fondations neuves au contact des fondations anciennes
- Maison ancienne en pierre, sur sol argileux ou déjà fissurée
- Les désordres antérieurs au chantier, à constater avant travaux
- L’usure et le défaut d’entretien de la maison
- Les éléments sans lien avec les travaux neufs
Quatre précautions avant d’ouvrir le chantier
- 1 Photographiez la maison
Façades, murs intérieurs voisins de l’extension, fissures existantes : des photos datées avant travaux évitent un débat sur l’antériorité d’un désordre.
- 2 Faites étudier le sol
Une étude de sol permet de dimensionner des fondations qui ne tassent pas différemment de celles de la maison.
- 3 Choisissez le principe de liaison
Solidariser les deux volumes ou les séparer par un joint : c’est un choix technique à faire valider, et à préciser dans le dossier d’assurance.
- 4 Faites écrire le sort de l’existant
Avant de signer, demandez noir sur blanc ce que le contrat couvre sur la partie ancienne, et à quelles conditions.
Pendant et après les travaux, votre multirisque habitation continue de couvrir la maison contre l’incendie, le dégât des eaux ou la tempête. Elle ne couvre pas les désordres de construction. Prévenez votre assureur des travaux, puis de la surface ajoutée.
Questions fréquentes sur l’existant
Qu’est-ce qu’un existant « techniquement indivisible » ?
L’entreprise est-elle responsable si elle abîme ma maison ?
La garantie des existants est-elle chère ?
Une surélévation pose-t-elle la même question ?
Dois-je signaler les fissures déjà présentes ?
Assurez l’extension, et la jonction
Une dommage ouvrage qui dit clairement ce qu’elle fait de votre maison d’origine.
- 100 % gratuit
- Sans engagement
- Réponse sous 24 h